Reyes Castro & AsociadosSanta Cruz de Tenerife
Abogados de empresas y Zona Especial Canaria (ZEC) en Tenerife
Montar una empresa en Canarias, desde España o desde fuera, exige elegir bien la forma jurídica, los trámites y los incentivos aplicables.
Te explicamos con claridad qué es posible en tu caso, incluido el régimen ZEC, qué requisitos hay que cumplir y qué calendario es realista.
- Constitución de sociedades (SL) y sucursales, también para no residentes
- Zona Especial Canaria (ZEC): tipo especial del 4 % si cumples los requisitos
- Pactos de socios, contratos mercantiles y asesoría societaria
ConfidencialSin compromisoBasta con 2-3 líneas
- 4,8 ★ en Google18 reseñas de clientes
- ConfidencialTu caso es privado
- Atención 24 horasRespondemos en horario laboral
- Sin compromisoCuéntanos tu caso sin obligación
Paso 1 de 2 · menos de un minuto
¿Qué proyecto tienes?
Elige la opción más cercana: te abrimos WhatsApp con el mensaje empezado.
Se abre WhatsApp con el mensaje ya empezado: solo tienes que terminar la frase. Sin formularios, sin llamadas.
Qué hacemos
Qué resolvemos
- Constitución de sociedades limitadas: estatutos, escritura ante notario, inscripción en el Registro Mercantil y NIF.
- Sucursales de sociedades extranjeras en Canarias.
- NIE y poderes para socios y administradores que no residen en España.
- Pactos de socios, compraventa de participaciones y contratos mercantiles.
- Zona Especial Canaria: estudio de viabilidad, memoria descriptiva y autorización previa.
- Coordinación con tu asesor fiscal o contable sobre incentivos canarios.
Zona Especial Canaria (ZEC): lo esencial
La ZEC permite que ciertas entidades nuevas tributen al 4 % en el Impuesto sobre Sociedades, frente al tipo general del 25 %, por la parte de su base imponible que procede de operaciones realizadas material y efectivamente en Canarias. Tiene límites ligados al empleo y no encaja en todos los casos.
Requisitos principales: domicilio y dirección efectiva en Canarias, un administrador residente en las islas, una actividad del anexo de la Ley 19/1994, una inversión mínima de 100.000 € en Tenerife (50.000 € en otras islas) en dos años y 5 empleos (3 en otras islas) en seis meses.
Procedimiento: autorización previa del Consorcio de la ZEC (dos meses para resolver; sin respuesta se entiende desestimada), constitución e inscripción en el Registro Oficial de Entidades de la ZEC en un plazo de 18 meses ampliable, y no se puede operar antes de la inscripción.
Plazo y condiciones
La autorización de nuevas entidades tiene como límite el 31 de diciembre de 2026, salvo prórroga o norma sustitutoria, y a 26-oct-2026 no consta una prórroga publicada. Los requisitos reales (inversión, empleo y dirección efectiva en Canarias) exigen sustancia: no es un trámite para todos los proyectos. Valoramos tu caso con honestidad antes de que inviertas nada.
¿Tienes un proyecto de empresa en Tenerife? Cuéntanoslo.
ConfidencialSin compromisoBasta con 2-3 líneas
Cómo empezar
Así de simple es empezar
Cuéntanos tu caso
Escríbenos por WhatsApp en 2-3 líneas: qué ha pasado y qué te preocupa. Sin documentos ni formalidades.
Te orientamos
Revisamos lo que nos cuentas y te explicamos opciones, plazos y riesgos en lenguaje claro.
Plan y presupuesto claro
Si decides seguir, recibes un plan de actuación y un presupuesto por escrito antes de empezar.
Contarnos tu caso no te obliga a nada: no firmas ni pagas nada hasta que conoces el plan y el presupuesto, y puedes decidir con calma. No prometemos resultados: te decimos con honestidad qué es posible en tu caso.
Fuentes oficiales
- Agencia Tributaria: Zona Especial Canaria (ZEC)
- Consorcio de la Zona Especial Canaria
- Ley 19/1994 (BOE)
Datos contrastados con fuentes oficiales a 26-oct-2026. Los requisitos, tipos y plazos pueden cambiar: los confirmamos para tu caso antes de que tomes ninguna decisión.
Opiniones
Lo que dicen quienes ya han confiado en nosotros
4,8 de 5 en Google · 18 reseñas de clientes. Son reseñas reales de nuestra ficha de Google; no publicamos nombres para proteger la privacidad.
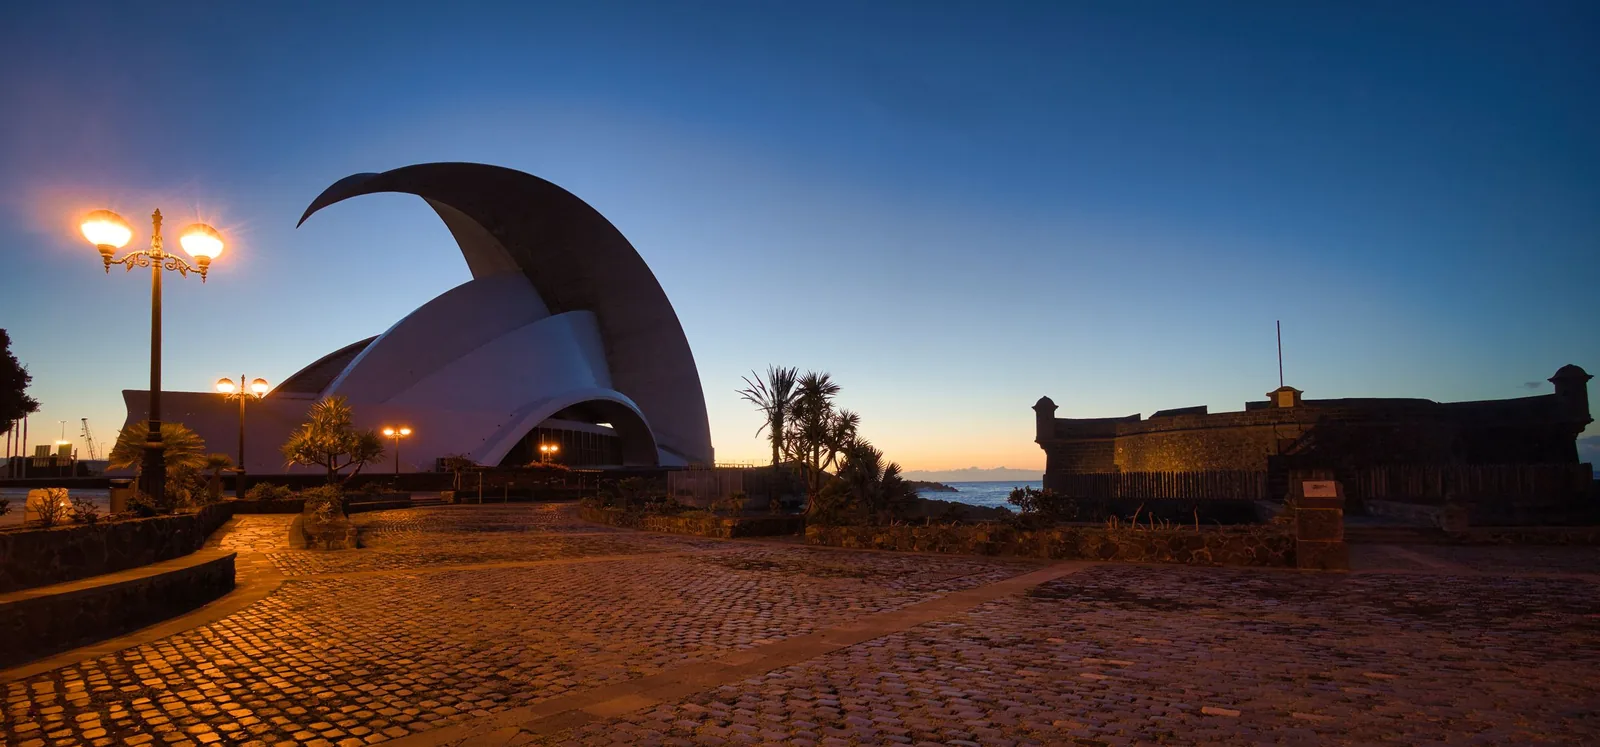
Dónde estamos
Zonas de Tenerife que atendemos
Constituimos y asesoramos empresas en Santa Cruz de Tenerife y en toda la isla, también con socios que residen en el extranjero.
- Santa Cruz de Tenerife
- San Cristóbal de La Laguna
- Tacoronte
- El Rosario
- Candelaria
- Güímar
- Puerto de la Cruz
- Los Realejos
- Icod de los Vinos
- Granadilla de Abona
- Arona y Los Cristianos
- Adeje y Costa Adeje
Dudas habituales
Preguntas frecuentes sobre empresas y ZEC
¿Qué es la Zona Especial Canaria (ZEC)?
Es un régimen de baja tributación para entidades que se instalan en Canarias y cumplen unos requisitos de inversión, empleo y actividad. Su incentivo principal es un tipo especial del 4 % en el Impuesto sobre Sociedades, frente al tipo general del 25 %, aplicable solo a una parte de la base imponible y con límites.
¿Qué requisitos exige la ZEC?
Entre otros: entidad nueva o sucursal con domicilio y dirección efectiva en Canarias, al menos un administrador residente en Canarias, una actividad incluida en el anexo de la Ley 19/1994, una inversión mínima de 100.000 € en activos fijos en Tenerife y Gran Canaria (50.000 € en el resto de islas) en los dos primeros años, y crear y mantener 5 empleos (3 en el resto de islas) en los seis primeros meses. Hay que presentar además una memoria descriptiva.
¿Se paga siempre el 4 %?
No. El 4 % se aplica solo a la parte de la base imponible de operaciones realizadas material y efectivamente en el ámbito de la ZEC, con una base máxima ligada al empleo (1.800.000 € con el empleo mínimo, más 500.000 € por cada puesto adicional hasta 50), y la rebaja de cuota no puede superar el 30 % de la cifra de negocios. El resto tributa al tipo general.
¿Hasta cuándo se puede solicitar la autorización?
El plazo para autorizar nuevas entidades termina el 31 de diciembre de 2026, salvo prórroga o norma que sustituya al Reglamento (UE) 651/2014 en el que se apoya. A 26-oct-2026 no consta una prórroga publicada. El Consorcio dispone de dos meses para resolver, de modo que conviene estudiar el caso con tiempo y sin prisas improvisadas.
¿Puede un extranjero no residente crear una sociedad en Tenerife?
Sí. Puede constituir una sociedad limitada (SL), para la que la ley exige un capital mínimo de 1 € con condiciones adicionales mientras no llegue a 3.000 €, y necesitará NIE como socio. Para la ZEC, además, la entidad debe tener al menos un administrador residente en Canarias y dirección efectiva en las islas.
¿Todas las actividades pueden acogerse a la ZEC?
No. Solo las incluidas en el anexo de la Ley 19/1994 (determinadas actividades industriales, comerciales, de servicios, de investigación, etc.). Revisamos el objeto social y el código de actividad antes de plantear la solicitud.
Primer paso
Cuéntanos tu proyecto
Con 2-3 líneas por WhatsApp te orientamos sobre la forma jurídica, los trámites y si la ZEC puede encajar en tu caso.
ConfidencialSin compromisoBasta con 2-3 líneas
despacho@reyescastroyasociados.comVillalba Hervás, 5, 38002 Santa Cruz de Tenerife
¿Prefieres que te llamemos?
Tres datos y te contactamos en horario laboral.